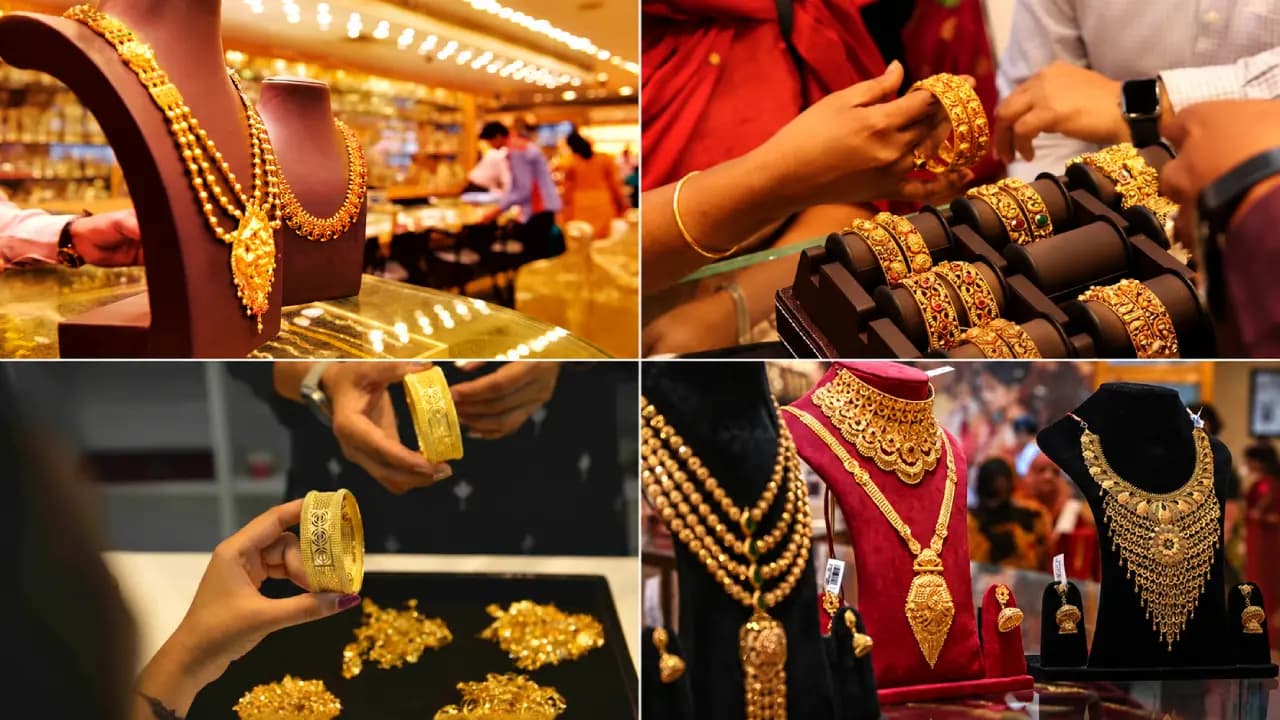
দীপাবলিতে বাড়তি খরচ সামলাতে সোনার গয়না বন্ধক রেখে ঋণ নেওয়ার পরিকল্পনা করছেন? তাহলে আবেদন করার আগে রিজার্ভ ব্যাঙ্ক অফ ইন্ডিয়ার নতুন নিয়মগুলি জেনে রাখা জরুরি।
2
12
সোনার বিনিময়ে ঋণ দেওয়ার ক্ষেত্রে স্বচ্ছতা বাড়াতে এবং গ্রাহকদের স্বার্থ সুরক্ষিত রাখতে একাধিক গুরুত্বপূর্ণ পরিবর্তন এনেছে কেন্দ্রীয় ব্যাঙ্ক। ২০২৫ সালের ৬ জুন নতুন নির্দেশিকা জারি করা হয়েছিল। ঋণদাতা সংস্থাগুলিকে ২০২৬ সালের ১ এপ্রিলের মধ্যে এই নিয়ম কার্যকর করতে বলা হয়।
3
12
নতুন নিয়মে ছোট অঙ্কের ঋণগ্রহীতারা আগের তুলনায় বেশি ঋণ পাওয়ার সুযোগ পাবেন। পাশাপাশি সোনার মূল্য নির্ধারণ, ঋণ পরিশোধ এবং বন্ধক রাখা গয়না ফেরত দেওয়ার ক্ষেত্রেও এসেছে একাধিক পরিবর্তন।
4
12
নতুন নিয়মে ঋণের পরিমাণ অনুযায়ী সোনার মূল্যের অনুপাতে ঋণ দেওয়ার সীমা নির্ধারণ করেছে RBI। আগে সাধারণভাবে সর্বোচ্চ ৭৫ শতাংশ পর্যন্ত ঋণ পাওয়া যেত।
5
12
এখন ২.৫ লক্ষ টাকা পর্যন্ত ঋণে সর্বোচ্চ ৮৫ শতাংশ, ২.৫ লক্ষ থেকে ৫ লক্ষ টাকা পর্যন্ত ঋণে ৮০ শতাংশ এবং ৫ লক্ষ টাকার বেশি ঋণে ৭৫ শতাংশ পর্যন্ত LTV পাওয়া যাবে। তবে ২.৫ লক্ষ টাকার বেশি ঋণের ক্ষেত্রে গ্রাহকের ঋণ পরিশোধের ক্ষমতা যাচাই করতে হবে।
6
12
এবার থেকে বন্ধক রাখা সোনার প্রকৃত বিশুদ্ধতা ও বাজারদরের ভিত্তিতে ঋণের অঙ্ক নির্ধারণ করতে হবে। আগের ৩০ দিনের গড় সমাপনী দাম অথবা আগের দিনের সমাপনী দামের মধ্যে যেটি কম, সেটিই মূল্যায়নের ভিত্তি হবে। গয়নার মজুরি, দামি পাথর বা অন্যান্য রত্নের মূল্য ঋণের অঙ্ক নির্ধারণে যোগ করা যাবে না।
7
12
ব্যক্তিগত খরচের জন্য নেওয়া বুলেট রিপেমেন্ট গোল্ড লোনের মেয়াদ সর্বোচ্চ ১২ মাস হতে পারবে। ঋণের মেয়াদজুড়েই LTV-র নির্ধারিত সীমা বজায় রাখতে হবে।
8
12
ঋণ পরিশোধে ব্যর্থ হলে বন্ধক রাখা সোনা নিলামের আগে গ্রাহককে পর্যাপ্ত নোটিস দিতে হবে। নিলামের প্রাথমিক মূল্য বর্তমান বাজারমূল্যের ৯০ শতাংশের কম হতে পারবে না। পরপর দুটি নিলাম ব্যর্থ হলে তা কমে ৮৫ শতাংশ হতে পারে।
9
12
সম্পূর্ণ ঋণ পরিশোধের দিনই অথবা সর্বোচ্চ ৭ কর্মদিবসের মধ্যে গ্রাহককে বন্ধক রাখা সোনা ফেরত দিতে হবে। ঋণদাতা সংস্থার কারণে দেরি হলে নির্ধারিত সময়ের পর প্রতিদিন ৫,০০০ টাকা ক্ষতিপূরণ দিতে হবে।
10
12
নতুন নিয়মে ঋণ পাওয়ার সুযোগ বাড়লেও ঋণ নেওয়ার আগে সুদের হার, প্রসেসিং চার্জ, অন্যান্য খরচ, কিস্তির সময়সীমা এবং নিলামের শর্ত ভালোভাবে যাচাই করা উচিত।
11
12
মনে রাখতে হবে, গোল্ড লোন মূলত স্বল্পমেয়াদি ঋণের বিকল্প। তাই নির্দিষ্ট সময়ে ঋণ পরিশোধের পরিকল্পনা না করে পরিবারের মূল্যবান গয়না বন্ধক রাখা ঝুঁকিপূর্ণ হতে পারে।
12
12
মনে রাখবেন এই প্রতিবেদনটি সাধারণ তথ্যের উদ্দেশ্যে তৈরি। ঋণ নেওয়ার আগে RBI-এর সর্বশেষ নির্দেশিকা এবং সংশ্লিষ্ট ঋণদাতা সংস্থার শর্ত যাচাই করুন।